連續(xù)六年穩(wěn)居電子病歷市場(chǎng)排名第一,卻始終未能走出虧損泥潭——北京嘉和美康信息技術(shù)有限公司(以下簡(jiǎn)稱“嘉和美康”)的IPO之路,正因盈利能力的缺失而充滿變數(shù)。在醫(yī)療器械技術(shù)開發(fā)日益成為行業(yè)競(jìng)爭(zhēng)焦點(diǎn)的背景下,這家醫(yī)療信息化細(xì)分賽道的頭部企業(yè),能否借資本市場(chǎng)的力量完成從“規(guī)模領(lǐng)先”到“價(jià)值盈利”的跨越,成為市場(chǎng)關(guān)注的核心命題。
一、電子病歷龍頭的規(guī)模優(yōu)勢(shì)與盈利反差
根據(jù)IDC發(fā)布的《中國電子病歷系統(tǒng)市場(chǎng)份額報(bào)告》,嘉和美康已連續(xù)六年(2018-2023)位居中國電子病歷系統(tǒng)市場(chǎng)占有率第一,在三級(jí)醫(yī)院高端市場(chǎng)尤其具備顯著優(yōu)勢(shì)。其產(chǎn)品覆蓋電子病歷編輯、質(zhì)控、結(jié)構(gòu)化存儲(chǔ)、臨床決策支持等全流程,服務(wù)數(shù)百家大型醫(yī)療機(jī)構(gòu)。招股書數(shù)據(jù)顯示,公司2020年至2023年扣非凈利潤(rùn)持續(xù)為負(fù),虧損額雖逐步收窄,但始終未能實(shí)現(xiàn)盈虧平衡。規(guī)模第一與盈利缺失之間的反差,構(gòu)成其IPO審核中最受關(guān)注的矛盾。
虧損的成因可從三方面拆解:其一,電子病歷系統(tǒng)定制化程度高,項(xiàng)目實(shí)施周期長(zhǎng)、人力成本剛性,項(xiàng)目交付環(huán)節(jié)毛利率承壓;其二,公司持續(xù)高比例投入研發(fā),尤其在自然語言處理、臨床知識(shí)圖譜等AI醫(yī)療領(lǐng)域,研發(fā)費(fèi)用率長(zhǎng)期高于行業(yè)均值;其三,醫(yī)院客戶回款周期偏長(zhǎng),應(yīng)收賬款規(guī)模較大,占用大量營運(yùn)資金。這些因素共同導(dǎo)致公司在收入增長(zhǎng)的利潤(rùn)端難以同步兌現(xiàn)。
二、IPO審核的核心關(guān)切:持續(xù)經(jīng)營能力與盈利前景
在注冊(cè)制改革持續(xù)深化、監(jiān)管對(duì)未盈利企業(yè)包容度提升的背景下,嘉和美康選擇以科創(chuàng)板或創(chuàng)業(yè)板標(biāo)準(zhǔn)申報(bào)上市具有一定合理性,監(jiān)管仍會(huì)重點(diǎn)關(guān)注兩個(gè)問題:一是虧損是否源于階段性投入而非商業(yè)模式缺陷,二是公司是否具備明確的扭虧路徑。
從正面因素看,公司市場(chǎng)地位穩(wěn)固、客戶黏性強(qiáng),電子病歷作為醫(yī)院信息化的核心剛需,政策端持續(xù)受益于電子病歷評(píng)級(jí)、智慧醫(yī)院建設(shè)、DRG/DIP支付改革等推動(dòng)力。公司若能將低毛利的定制項(xiàng)目轉(zhuǎn)化為標(biāo)準(zhǔn)化產(chǎn)品+訂閱服務(wù)模式,提升復(fù)用率與交付效率,盈利結(jié)構(gòu)有望改善。AI輔助病歷質(zhì)控、臨床科研平臺(tái)等增值模塊的規(guī)模化推廣,也可能成為毛利率提升的抓手。
但負(fù)面因素同樣不容忽視:電子病歷市場(chǎng)增速已從高速擴(kuò)張期進(jìn)入平穩(wěn)增長(zhǎng)期,競(jìng)爭(zhēng)格局趨于固化,大型醫(yī)院覆蓋率接近飽和,增量空間向基層和中小醫(yī)院轉(zhuǎn)移,而后者付費(fèi)能力弱、價(jià)格敏感度高。醫(yī)療信息化行業(yè)頭部效應(yīng)明顯,東軟、衛(wèi)寧健康等綜合廠商在整體解決方案上具備協(xié)同優(yōu)勢(shì),嘉和美康需在垂直深耕與橫向擴(kuò)張之間做出取舍。若公司無法在上市后兩個(gè)完整會(huì)計(jì)年度內(nèi)顯著收窄虧損,持續(xù)經(jīng)營能力將面臨問詢壓力。
三、醫(yī)療器械技術(shù)開發(fā)的跨界啟示與協(xié)同可能
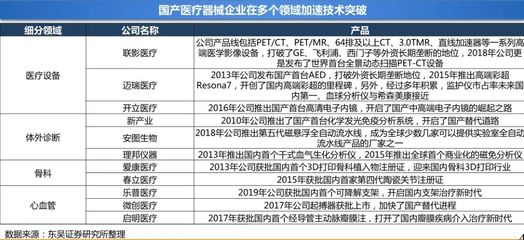
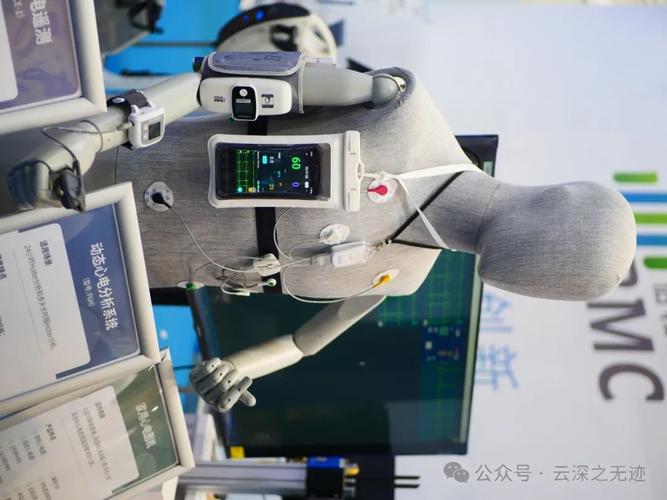
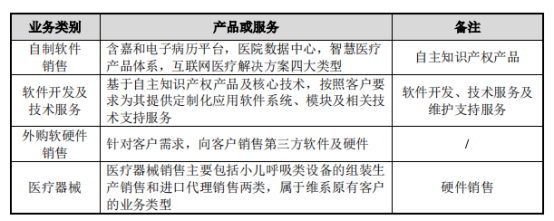
標(biāo)題中提及的“醫(yī)療器械技術(shù)開發(fā)”,為理解嘉和美康的價(jià)值邏輯提供了更寬的視角。電子病歷系統(tǒng)本身并非傳統(tǒng)意義上的醫(yī)療器械,但在智慧醫(yī)療與醫(yī)療器械融合趨勢(shì)下,二者邊界正在模糊:臨床決策支持系統(tǒng)、AI輔助診斷軟件、圍術(shù)期數(shù)據(jù)平臺(tái)等,均涉及醫(yī)療器械軟件(SaMD)注冊(cè)與合規(guī)。嘉和美康若能將其電子病歷中沉淀的結(jié)構(gòu)化臨床數(shù)據(jù),延伸至醫(yī)療器械軟件研發(fā)——例如基于真實(shí)世界數(shù)據(jù)的AI輔助診療模型開發(fā)——?jiǎng)t有望打開新的增長(zhǎng)曲線。
這一路徑的可行性在于:公司掌握大量高質(zhì)量臨床文本數(shù)據(jù),具備自然語言處理和知識(shí)圖譜技術(shù)積累,且在醫(yī)院端的部署經(jīng)驗(yàn)有助于AI模型的臨床驗(yàn)證與落地。但與專業(yè)醫(yī)療器械廠商相比,公司在影像算法、硬件集成、注冊(cè)申報(bào)經(jīng)驗(yàn)方面存在短板,需要外部合作或并購補(bǔ)齊能力。更重要的是,醫(yī)療器械軟件監(jiān)管趨嚴(yán),臨床驗(yàn)證與注冊(cè)周期較長(zhǎng),短期內(nèi)難以貢獻(xiàn)顯著利潤(rùn),對(duì)IPO審核中“盈利預(yù)期”的支撐有限。
四、結(jié)論:IPO成功與否取決于盈利路徑的可信度
嘉和美康的IPO并非簡(jiǎn)單的“能否過會(huì)”問題,而是市場(chǎng)對(duì)其成長(zhǎng)邏輯的一次再定價(jià)。連續(xù)六年市場(chǎng)份額第一證明其產(chǎn)品競(jìng)爭(zhēng)力和客戶基礎(chǔ),但資本市場(chǎng)最終需要看到一條可驗(yàn)證的扭虧路徑。從短期看,公司應(yīng)聚焦提升項(xiàng)目交付標(biāo)準(zhǔn)化程度、優(yōu)化成本結(jié)構(gòu)、加速應(yīng)收賬款周轉(zhuǎn),力爭(zhēng)在上市后首個(gè)完整會(huì)計(jì)年度實(shí)現(xiàn)盈虧平衡;從中長(zhǎng)期看,將電子病歷數(shù)據(jù)資產(chǎn)轉(zhuǎn)化為AI醫(yī)療器械軟件與臨床科研服務(wù)能力,是提升估值天花板的重要方向。
在醫(yī)療信息化行業(yè)從“建設(shè)期”向“運(yùn)營期”過渡的大背景下,嘉和美康若能把市場(chǎng)規(guī)模優(yōu)勢(shì)轉(zhuǎn)化為產(chǎn)品化、服務(wù)化、數(shù)據(jù)化的盈利優(yōu)勢(shì),其IPO仍具備較強(qiáng)的示范意義。反之,若盈利持續(xù)缺席,即使成功上市,也難獲得長(zhǎng)期資金認(rèn)可。電子病歷龍頭的資本化之路,最終考驗(yàn)的不是過會(huì)的那一刻,而是盈利模式的成色。